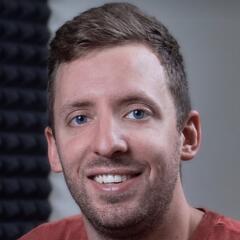
„Amikor legutóbb, öt hónappal ezelőtt találkoztunk, azt a kérdést tettem fel, hogy bár a piac az április 12-i országgyűlési választások után nagyon beleszeretett a magyar eszközökbe, de vajon csak egy egynyári románcról volt szó, vagy egy tartós kapcsolat is kialakulhat. Most úgy tűnik, hogy teljesen rendben vagyunk, a piac továbbra is szereti Magyarországot” – ezzel kezdte Virovácz Péter, az ING Bank vezető elemzője szerdai sajtótájékoztatóját, amiről laptársunk, a szintén a Klasszis Médiához tartozó Privátbankár.hu számolt be.

Fotó: ING Bank
Az amerikai félidős választások fölényes demokrata sikere a piacokon azonnal a dollár gyengülését és a forint, valamint a régiós devizák erősödését okozta. Azonban hosszabb távon is kitarthat a hazai fizetőeszköz egy nagyon szűk, a 350–370 forint közötti sávban az euró viszonylatában.
Ezt elsősorban a piac által hitelesnek és reálisnak gondolt hiánypálya támogatja, ami az intézményi menetrend szerint egy 2032-es euróövezeti csatlakozás irányába mutat, 2029-es belépéssel az euró előszobájának számító ERM II árfolyam-mechanizmusba.
További friss árfolyamokat itt találhat, laptársunk, a szintén a Klasszis Médiához tartozó Privátbankár elemzéseit pedig a témában itt olvashatja.
A korábbi kormány alatt egy mostanihoz hasonló energiapiaci helyzetben inkább az lett volna a kérdés, hogy 430 vagy 450 forintig szaladhat el az euró árfolyama, így Virovácz Péter szerint nagyon nagy szó a hazai fizetőeszköz stabilitása.
Az ING Bank vezető elemzője októberben, még a jövő évi költségvetés elkészítése előtt volt a Klasszis Podcast vendége. A műsort itt nézhetik, hallgathatják vissza:
Virovácz Péter hozzátette, hogy az árfolyamot mindkét oldalról komoly biztosítékok tartják. Egyfelől a Magyar Nemzeti Bank, amelynek deklaráltan ugyan nincs árfolyamcélja, de az ING vezető elemzője szerint különböző „ágenseken” keresztül azért támogathatja a forintot, megakadályozva, hogy a 370 feletti tartományba gyengüljön.
A másik irányból pedig a piac tartja az árfolyamot, hiszen amint a 350-es szintek közelébe lendül a jegyzés, a befektetők rögtön elkezdenek kamatcsökkentést árazni a jegybank részéről, ami pedig gyengíti a hazai devizát.
Idén már nem várható kamatcsökkentés (az 5,5 százalékos irányadó ráta jövő őszig kitarthat), ezt követően azonban Virovácz Péter szerint két vágásra is nyílhat lehetőség. Így az alapkamat 2027 végére 5 százalékig, 2028 végére pedig 4,5 százalékig mérséklődhet. Eközben az Európai Központi Bank (EKB) és az amerikai jegybank szerepét betöltő Fed idén még egy-egy kamatemelést hajthat végre.
Virovácz Péter megemlítette, hogy a 2009-es szlovák eurózóna-csatlakozás kudarcából kiindulva nem lenne túl jó ötlet nagyon erős árfolyammal belépni az ERM II-rendszerbe. Ezért sem valószínű, hogy a 350 forintos szint alá süllyedne az euró árfolyama.
A teljes cikkből kiderül, hogy az amerikai félidős választások és a demokraták törvényhozásban megvalósuló hatalomátvétele milyen két legfontosabb kérdést vet fel a piacokon. De a magyar makrogazdasági és inflációs pályáról is bővebben olvashatnak.